Domain einserreferate.de kaufen?
Wir ziehen mit dem Projekt
einserreferate.de um.
Sind Sie am Kauf der Domain
einserreferate.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einserreferate.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Klopsch, Britta: Schüler lernen LernenSchüler lernen Lernen , Erfolgreich Lernstrategien vermitteln in acht abenteuerlichen Etappen (5. und 6. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180215, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Klopsch, Britta~Krone, Annika~Golea, Elena, Seitenzahl/Blattzahl: 83, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 5. und 6. Klasse; Erfolgreich unterrichten; Organisation & Selbstmanagement; Sekundarstufe I, Fachschema: Didaktik~Unterricht / Didaktik~Schule / Pädagogik, Didaktik~Lernmittel~Unterrichtsmedium, Bildungsmedien Fächer: Didaktik und Methodik, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag, Länge: 294, Breite: 210, Höhe: 8, Gewicht: 284, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000073092001 9783403203322-2 B0000073092002 9783403203322-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Schulform: Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 192983527,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
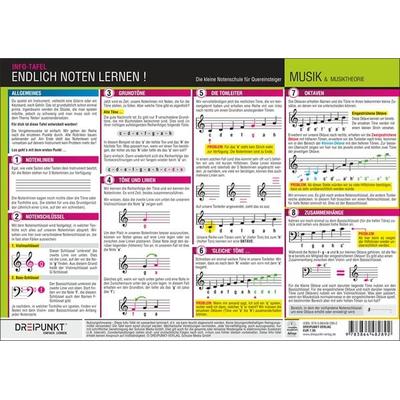
Noten lernen? Kein Problem!Das Kartenspiel Eröffnet Die Möglichkeit, Sich Die Notenwerte Und Notennamen Sowohl Bildlich Als Auch Vom Namen Her Auf Spielerische Weise Einzuprägen. Bei Der Verwendung Des Kartenspiels Stellen Sich Sehr Schnell Lernerfolge Ein, Kinder Lernen Den...14,30 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Kohlhammer Lernen ohne Noten"Lernen ohne Noten" ist ein schulpädagogisch wie bildungspolitisch hoch bedeutsames Thema der Unterrichts- und Schulentwicklung. Es steht im Mittelpunkt der Debatten um Bildungsgerechtigkeit und demokratische Schule. Gesellschaftliche Krisenerfahrungen, das Erleben von Ungewissheit, die Sorge um Lernrückstände, der Einsatz von KI, dies alles verlangt nach neuen Lerndesigns, fachlicher Vertiefung, anderer Lernbegleitung und neuer Prüfungskultur. Es geht dann um eine Praxis der Leistungsbeurteilung, die auf Pädagogischer Diagnostik basiert, die Beteiligung der Lernenden ermöglicht, deren Förderung in einen Wirkungszusammenhang stellt und diesen professionell ausgestaltet. Mit der Vergabe von Noten gehen Ungerechtigkeit, Beurteilungsfehler und die Beeinträchtigungen der Selbstkonzepte von Lernenden einher, entsprechende Befunde sind bereits seit den 1970er-Jahren bekannt. Das Buch möchte Möglichkeiten aufzeigen, wie eine notenfreie Leistungsbeurteilung begründet und in allen Schulformen gestaltet werden kann. Dabei geraten pädagogische Spielräume in Gesetzen und Erlassen in den Blick. Ohne Noten zu lernen bedeutet, formativ-lernförderlich und dialogisch-partizipativ Erfolge für möglichst alle Lernenden auszuweisen, die Zukunftsbedeutung haben.36,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
beltz verlag Mini-Handbuch Vortrag und PräsentationEin komprimierter Ratgeber für das Vorbereiten von Vorträgen und Präsentationen.Häufig sind wohlwollende Kolleginnen und Kollegen gute Vortragsberater. Sie sind auch die idealen »Opfer« für einen Probevortrag. Wer auf sich alleine gestellt ist, aber bei der Vorbereitung nicht im eigenen Saft schmoren will, findet in diesem »Mini-Handbuch« einen idealen Leitfaden für seinen nächsten Auftritt vor Publikum. Schritt für Schritt werden den Lesern Konzeption, Aufbau und Medieneinsatz nahegebracht. Kurz und bündig stehen dort die wichtigsten Tipps und Kniffe für Präsentationen und Vorträge.11,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klopsch, Britta: Schüler lernen LernenSchüler lernen Lernen , Erfolgreich Lernstrategien vermitteln in acht abenteuerlichen Etappen (5. und 6. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180215, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Klopsch, Britta~Krone, Annika~Golea, Elena, Seitenzahl/Blattzahl: 83, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 5. und 6. Klasse; Erfolgreich unterrichten; Organisation & Selbstmanagement; Sekundarstufe I, Fachschema: Didaktik~Unterricht / Didaktik~Schule / Pädagogik, Didaktik~Lernmittel~Unterrichtsmedium, Bildungsmedien Fächer: Didaktik und Methodik, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag, Länge: 294, Breite: 210, Höhe: 8, Gewicht: 284, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000073092001 9783403203322-2 B0000073092002 9783403203322-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Schulform: Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 192983527,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Noten lernen? Kein Problem!Das Kartenspiel Eröffnet Die Möglichkeit, Sich Die Notenwerte Und Notennamen Sowohl Bildlich Als Auch Vom Namen Her Auf Spielerische Weise Einzuprägen. Bei Der Verwendung Des Kartenspiels Stellen Sich Sehr Schnell Lernerfolge Ein, Kinder Lernen Den...14,30 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Kohlhammer Lernen ohne Noten"Lernen ohne Noten" ist ein schulpädagogisch wie bildungspolitisch hoch bedeutsames Thema der Unterrichts- und Schulentwicklung. Es steht im Mittelpunkt der Debatten um Bildungsgerechtigkeit und demokratische Schule. Gesellschaftliche Krisenerfahrungen, das Erleben von Ungewissheit, die Sorge um Lernrückstände, der Einsatz von KI, dies alles verlangt nach neuen Lerndesigns, fachlicher Vertiefung, anderer Lernbegleitung und neuer Prüfungskultur. Es geht dann um eine Praxis der Leistungsbeurteilung, die auf Pädagogischer Diagnostik basiert, die Beteiligung der Lernenden ermöglicht, deren Förderung in einen Wirkungszusammenhang stellt und diesen professionell ausgestaltet. Mit der Vergabe von Noten gehen Ungerechtigkeit, Beurteilungsfehler und die Beeinträchtigungen der Selbstkonzepte von Lernenden einher, entsprechende Befunde sind bereits seit den 1970er-Jahren bekannt. Das Buch möchte Möglichkeiten aufzeigen, wie eine notenfreie Leistungsbeurteilung begründet und in allen Schulformen gestaltet werden kann. Dabei geraten pädagogische Spielräume in Gesetzen und Erlassen in den Blick. Ohne Noten zu lernen bedeutet, formativ-lernförderlich und dialogisch-partizipativ Erfolge für möglichst alle Lernenden auszuweisen, die Zukunftsbedeutung haben.36,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Persen Verlag Schüler lernen LernenBeim Übergang von der Grundschule in die Sekundarstufe sehen sich Ihre Schüler mit vielen Veränderungen konfrontiert: Hausaufgaben gewinnen an Umfang, neue Fächer kommen hinzu und der Lernaufwand für Klassenarbeiten steigt. Den richtigen Zugang zum Lernen zu finden, hilft Ihren Schülern bei der Bewältigung ihrer Aufgaben während der gesamten Schulzeit und vermindert Druck, Stress und Belastungen.In diesem E-Book wird Lernen als Reise mit verschiedenen Zwischenstationen und mehreren möglichen (Lern-)wegen präsentiert. Das trägt dazu bei, Ihren Schülern die Individualität des Lernens zu verdeutlichen und sie dazu zu ermutigen, eigene Wege zu beschreiten. Zu diesem Zweck bieten die Unterlagen zusätzlich Elternbriefe, Checklisten und Merkzettel, die Ihre Schüler dabei unterstützen, sich die verschiedenen Lernmethoden immer wieder zu vergegenwärtigen.Das enthaltene Zusatzmaterial beinhaltet alle relevanten Dateien im veränderbaren Word-Format!23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kohlhammer Lernen ohne Noten"Lernen ohne Noten" ist ein schulpädagogisch wie bildungspolitisch hoch bedeutsames Thema der Unterrichts- und Schulentwicklung. Es steht im Mittelpunkt der Debatten um Bildungsgerechtigkeit und demokratische Schule. Gesellschaftliche Krisenerfahrungen, das Erleben von Ungewissheit, die Sorge um Lernrückstände, der Einsatz von KI, dies alles verlangt nach neuen Lerndesigns, fachlicher Vertiefung, anderer Lernbegleitung und neuer Prüfungskultur. Es geht dann um eine Praxis der Leistungsbeurteilung, die auf Pädagogischer Diagnostik basiert, die Beteiligung der Lernenden ermöglicht, deren Förderung in einen Wirkungszusammenhang stellt und diesen professionell ausgestaltet. Mit der Vergabe von Noten gehen Ungerechtigkeit, Beurteilungsfehler und die Beeinträchtigungen der Selbstkonzepte von Lernenden einher, entsprechende Befunde sind bereits seit den 1970er-Jahren bekannt. Das Buch möchte Möglichkeiten aufzeigen, wie eine notenfreie Leistungsbeurteilung begründet und in allen Schulformen gestaltet werden kann. Dabei geraten pädagogische Spielräume in Gesetzen und Erlassen in den Blick. Ohne Noten zu lernen bedeutet, formativ-lernförderlich und dialogisch-partizipativ Erfolge für möglichst alle Lernenden auszuweisen, die Zukunftsbedeutung haben.31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.